
『恆譽金融』上週市場回顧 | 美國9月就業增長遜於預期,加拿大7月經濟增長停滯


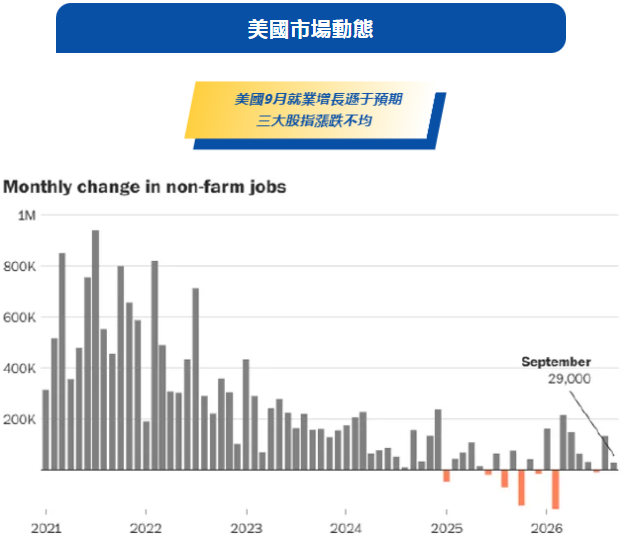
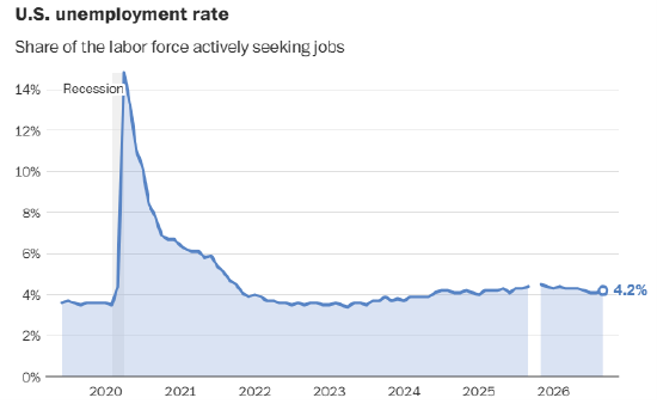
人數增加2.9萬人,不及市場預期。失業率小幅升至 4.2%,高于上月 4.1%,但依舊處于曆史低位,反映勞動力市場大體保持健康。
自伊朗沖突爆發以來,通脹不斷走高,強勁的就業表現與物價上行帶來的壓力形成矛盾。對絕大多數勞動者而言,工資漲幅沒能跑贏物價。9 月平均時薪增長乏力,同比僅爲 3%,顯著低于當前通脹水平。
美聯儲的政策重心已經從提振就業轉向對抗通脹。上個月,美聯儲三年來首次加息,試圖壓制居高不下、頑固高于目標水平的物價漲幅。美聯儲主席凱文・沃什在 9 月的發布會上表示:包括勞動力市場在內的一系列廣泛數據都顯示,經濟已經走強。
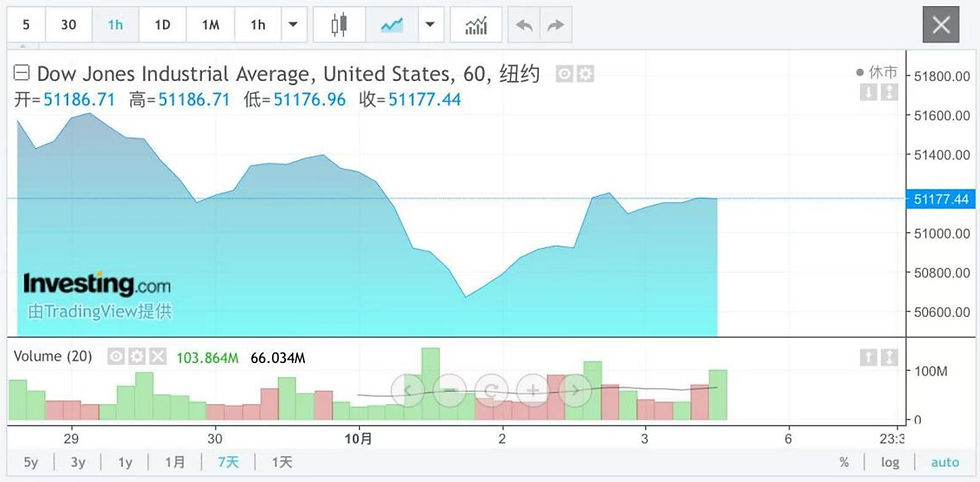
截至本週五收盤,道瓊斯指數報收51176.96點,本週累計下跌1.26%;納斯達克指數報收27190.86點,本週累計上漲0.45%;標普500指數報收7722.72點,本週累計下跌0.27%。
道瓊斯指數本週漲跌情況(資料圖來源:英為財情Investing):
納斯達克指數本週漲跌情況(資料圖來源:英為財情Investing):

標普500指數本週漲跌情況(資料圖來源:英為財情Investing):


9月29日,加拿大統計局公布的數據顯示,加拿大7月國內生産總值(GDP)環比持平,符合市場預期,顯示經濟在此前連續三個月實現增長後,第三季度初步出現放緩。此次經濟表現發生在美國新一輪關稅措施于8月進一步沖擊加拿大經濟之前。
數據顯示,7月加拿大商品生産和服務生産活動整體均基本持平。商品生産行業約占加拿大GDP的四分之一,其中制造業産出環比下降0.9%,爲連續四個月增長後首次出現下滑,主要受到石油煉廠活動減少的拖累,煉廠産出當月下降6.2%。采礦、采石以及石油和天然氣開采業産出也下降0.5%,連續第二個月下滑。

加拿大央行表示,金融機構在需要時應正常使用其常設流動性工具(SLF)獲取隔夜流動性,無需擔心使用該工具會被市場解讀爲機構面臨壓力。金融機構通過SLF獲得資金屬于正常的流動性管理操作,並不意味著出現特殊情況或金融壓力。
統計局同時發布8月GDP初步預估,預計8月實際GDP環比回升0.2%,采礦采石與零售有望回暖,但油氣開采仍將形成拖累,該預估值將在10月30日官方發布中進行修正。從同比維度看,7月整體GDP較2025年同期增長1.4%,服務業仍是拉動加拿大經濟的核心引擎。
截至本週五收盤,加拿大S&P/TSX綜合指數報收35502.65點,本週累計下跌0.83%。
加拿大S&P/TSX指數本週漲跌情況(資料圖來源:英為財情Investing):


10月2日,歐盟統計局公布的初步數據顯示,受能源價格大幅上漲影響,歐元區9月通脹率按年率計算爲3.8%,較8月的3.2%上升0.6個百分點,爲2023年9月以來最高水平,遠高于歐洲央行2%的通脹目標。剔除能源和食品的核心通脹率從8月的2.4%小幅升至2.5%。
數據顯示,9月歐元區能源價格同比上漲18.8%,漲幅高于8月的14.3%,是推高整體通脹水平的主要因素;服務價格同比上漲3.2%,高于8月的3.0%;食品、酒類和煙草價格同比上漲1.4%,高于8月的1.1%;非能源工業産品價格同比上漲1.1%,低于8月的1.2%。

這是歐元區通脹連續第七個月高于歐洲央行2%的中期目標。中東沖突推高原油、天然氣和成品油價格,並正在快速傳導至歐洲居民能源成本,使歐洲央行在今年已兩次加息後,再次面臨是否進一步收緊貨幣政策的壓力。歐洲央行行長拉加德表示,能源沖擊的規模已經大到不能忽視,但貨幣政策仍適合采取有節制的應對。
截至本週五收盤,英國富時指數報收10461.95點,本週累計下跌2.18%;德國DAX指數報收25231.20點,本週累計下跌0.70%;法國CAC指數報收7897.19點,本週累計下跌2.24%。
英國富時指數本週漲跌情況(資料圖來源:英為財情Investing):

德國DAX指數本週漲跌情況(資料圖來源:英為財情Investing):

法國CAC指數本週漲跌情況(資料圖來源:英為財情Investing):

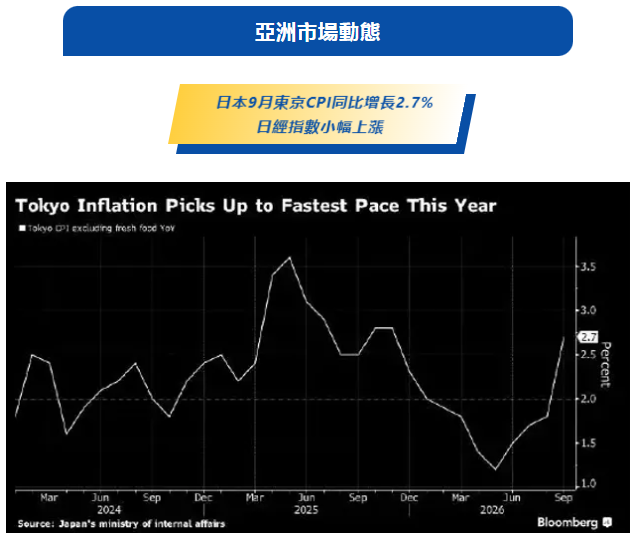
10月2日,日本總務省公布的數據顯示,東京9月消費者物價指數(CPI)按年升2.7%,剔除生鮮食品但包含燃料成本的核心CPI按年亦升2.7%,高于經濟學家預期的2.3%,也較8月1.8%的漲幅明顯加快。
食品加工成本是推動整體物價上漲的主要因素,同比上漲3.6%。數據顯示,日本主要食品和飲料企業上月上調了4965種商品價格,超過去年同期的兩倍。推動通脹加速的因素還包括水費大幅上漲,同比上漲約66%;住宿價格則由前一個月同比下降1.4%轉爲上漲4.6%。
東京CPI大幅上升進一步印證了日本央行對通脹上行風險的擔憂,即潛在通脹趨勢可能超過其2%的目標。日本央行上月第二次加息,三個月內連續兩次加息,爲1990年以來最短間隔,目前正尋求確定下一次加息的合適時機。
盡管政府的燃油補貼此前將核心消費者通脹率控制在日本央行的目標水平之下,但近期批發通脹的飙升凸顯了來自中東沖突、日元疲軟以及強勁的人工智能(AI)相關需求的日益加劇的價格壓力。
截至本週五收盤,日經225指數報收68309.24點,本週累計上漲2.93%。
日經225指數本週漲跌情況(資料圖來源:英為財情Investing):

10月1日,運動服飾巨頭耐克披露,第一財季營收下降 4%,至 112 億美元;大中華區業務收入下滑,北美板塊的增長起到部分對沖作用。本季度淨利潤 7.12 億美元,同比去年的 7.27 億美元下降 2%。
公司同時推出名爲“Pace(節奏)”的全新運營模式,目標到2031年實現25億美元成本節約,並計劃自2027年起進一步裁員。耐克今年已經實施兩輪裁員:1 月在美國配送中心裁撤775個崗位;4月再度裁員1400人,主要集中在技術部門。

10月1日,埃森哲公布第四財季淨利潤19.9億美元,每股收益 3.29美元;去年同期爲14.1億美元,每股收益2.25美元。本季度營收增長約6%,達186.8億美元,高于分析師180.3億美元的預期。埃森哲所有地域市場以及全部服務行業板塊營收均實現增長,通信、媒體與科技領域增長尤爲亮眼。
對于接下來完整財年,埃森哲給出業績指引:以本幣計營收增速 3%‑6%,每股收益區間14.39‑14.81美元。公司預計當前第一財季營收介于189.5億‑196億美元,分析師預測值爲193.5億美元。

勞動供給曲線是指描述勞動供給量與工資率關系的曲線,通常呈現向後彎曲的形狀。其核心特征是隨著工資率上升,勞動供給量先增加後減少。
該曲線分爲個人和市場勞動力供給兩種類型,主要受替代效應與收入效應的共同影響。在工資率較低時,替代效應占主導地位,即閑暇機會成本上升促使勞動者增加勞動時間,供給曲線向右上方傾斜。
當工資率超過一定水平後,收入效應增強,勞動者傾向于減少勞動時間以換取更多閑暇,導致曲線向後彎曲。


Comments